
Retrait d’espèces sans justificatif : quelles limites ?
 Susan
•
30 octobre 2026
Quand vous avez besoin de cash, la vraie question n’est pas seulement le montant, mais la marge de manœuvre dont vous disposez. Entre règles anti-fraude, plafond bancaire et contrôle du compte, il est parfois difficile de savoir ce qui passe sans blocage. Si vous cherchez à comprendre combien peut-on retirer en liquide sans justificatif, gardez en tête qu’un retrait courant, un dépôt et une opération exceptionnelle ne sont pas traités de la même façon par votre carte.
En pratique, tout dépend surtout du plafond fixé par la banque, du solde disponible et du contexte de l’opération. Un retrait habituel passe souvent sans demande particulière, alors qu’un montant inhabituel peut attirer l’attention. L’objectif est simple : vous aider à retirer sereinement, sans mauvaise surprise au guichet ou au distributeur, et à savoir quand une explication peut être demandée.
Ce que “sans justificatif” veut dire en pratique
Dire qu’un retrait sans justificatif est possible ne signifie pas qu’il n’existe aucune règle. En réalité, la banque suit un plafond, surveille les mouvements atypiques et peut demander une explication si l’argent sort du cadre habituel. Le cadre légal reste strict, surtout quand un risque de blanchiment est soupçonné. Pour un retrait de 200 ou 500 euros, rien d’anormal dans la plupart des cas ; pour une somme plus forte, la demande peut venir.
Le plus important, c’est la cohérence. Votre banque compare le montant, la fréquence et l’historique du compte. Si vous retirez chaque semaine la même somme, l’opération paraît normale. Si vous passez soudain à une grosse sortie d’argent, le contrôle bancaire peut se renforcer. Dans ce cas, un justificatif n’est pas toujours exigé, mais une question sur l’origine ou l’usage de l’argent peut arriver.
Un retrait habituel n’est pas traité comme une opération atypique
Un retrait normal correspond à un montant compatible avec vos habitudes, avec le plafond de votre carte et avec le solde disponible. La banque ne demande pas systématiquement un justificatif pour ce type d’opération, car elle le considère comme courant. C’est précisément pour cela que le plafond existe : il encadre le retrait sans rendre chaque passage au distributeur suspect. Si vous retirez 80 euros pour la semaine, rien d’exceptionnel. Pour approfondir ce sujet, consultez notre guide sur retrait maxi distributeur banque postale.
Quand la banque commence à poser des questions
La vigilance apparaît surtout si le montant augmente brutalement, si plusieurs opérations se succèdent ou si l’argent semble sortir d’un schéma inhabituel. La banque peut alors demander une demande d’explication, sans bloquer immédiatement le compte. C’est une différence essentielle : poser une question n’est pas fermer l’accès. Le contrôle vise à vérifier la cohérence, pas à empêcher tout retrait. En clair, plus l’opération s’éloigne de votre usage normal, plus la surveillance bancaire monte. En complément, découvrez visa classique la banque postale.
Les plafonds du distributeur et le solde disponible
Au distributeur, le vrai sujet est souvent le plafond de la carte, pas seulement le montant que vous souhaitez retirer. Une carte classique peut autoriser 300 à 500 euros sur 7 jours glissants, tandis qu’une carte plus haut de gamme monte parfois davantage. Mais si votre compte n’a pas assez d’argent, ou si le débit autorisé est trop faible, le retrait devient impossible. Le distributeur applique alors un refus automatique, même si vous avez l’impression d’être encore dans les limites.
| Type de carte | Plafond usuel |
|---|---|
| Carte standard | 300 à 500 euros par semaine glissante |
| Carte premium | 700 à 1 500 euros selon la banque |
| Carte haut de gamme | Jusqu’à 2 000 euros ou plus, selon réglage |
Pourquoi le plafond affiché n’est pas toujours le vrai plafond
Le plafond théorique de la carte n’est qu’un repère. Le montant réellement disponible dépend aussi du débit déjà utilisé, du découvert autorisé et des retraits récents sur la période glissante. Par exemple, si votre plafond hebdomadaire est de 400 euros et que vous avez déjà retiré 250 euros, il ne reste que 150 euros. Vous pouvez donc voir un montant “possible” sur le papier, mais pas en pratique. C’est souvent là que la surprise arrive.
Ce qui bloque un retrait au distributeur
Le refus vient le plus souvent d’un solde insuffisant, d’un plafond glissant déjà atteint ou d’une carte paramétrée trop bas. Le distributeur ne négocie pas : il vérifie les droits de retrait et coupe l’opération si l’un des critères manque. C’est frustrant, mais logique. Si vous partez en voyage ou si vous préparez un achat, mieux vaut vérifier votre plafond avant de vous retrouver devant un écran qui affiche un refus au mauvais moment.
Retirer plus facilement en agence ou sans carte
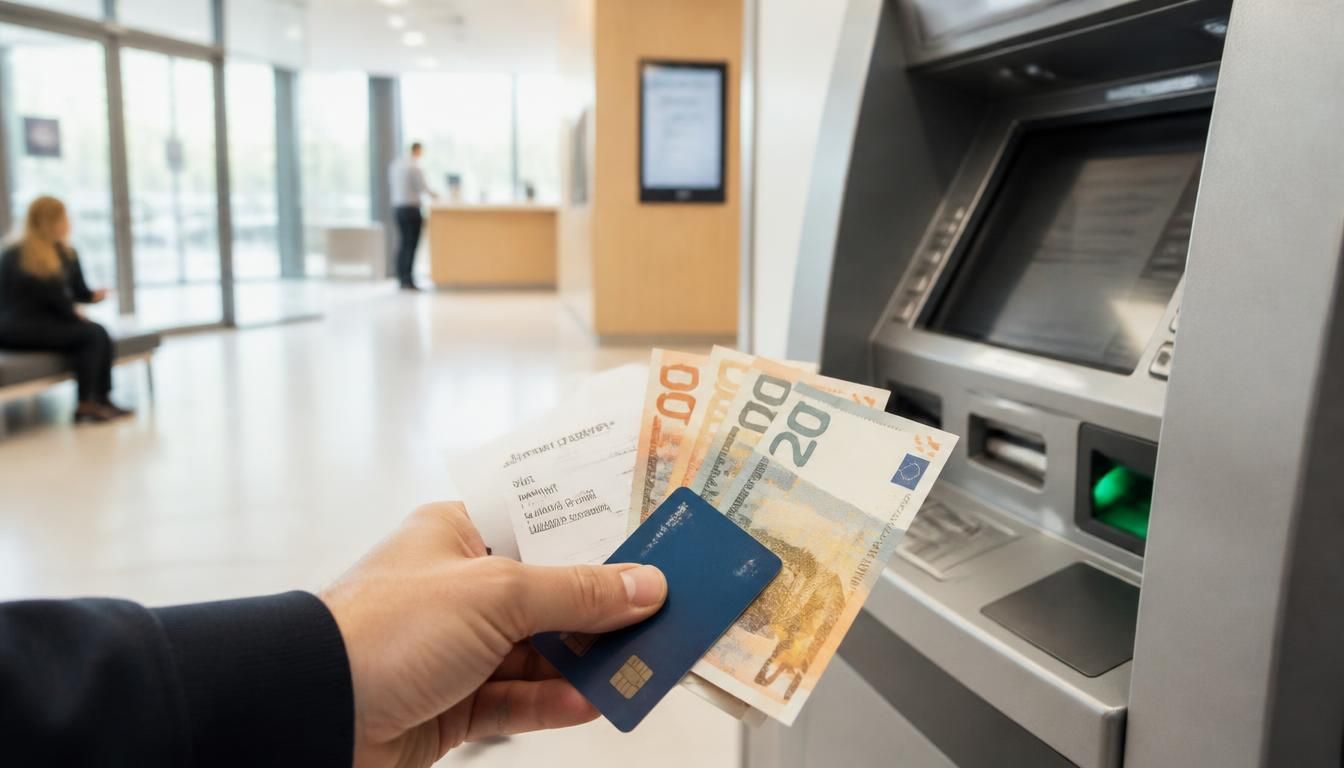
Si vous devez retirer davantage, la banque peut offrir des solutions plus souples que le distributeur. Le guichet reste utile pour retirer une somme plus importante, surtout quand le billet doit être préparé à l’avance. Sans carte, certaines procédures existent aussi, mais elles varient selon l’accès au service et la vérification du code ou du document d’identité. Dans tous les cas, mieux vaut anticiper plutôt que d’arriver sans preuve ni préparation.
- Retirer au guichet avec une pièce d’identité et le montant annoncé à l’avance.
- Utiliser une procédure sans carte si votre banque la propose via l’espace client.
- Vérifier si un code temporaire ou une preuve d’identité est demandé.
- Prévoir un délai si le billet demandé est important ou rare en agence.
Ces solutions restent pratiques, mais elles demandent un peu d’organisation. Si vous voulez retirer sans carte, il faut souvent suivre un parcours précis et accepter certaines limites. Le service peut être rapide pour une petite somme, plus lent pour un gros billet. En clair, plus le montant est élevé, plus l’accès devient encadré. Cela protège aussi votre sécurité et celle de votre compte.
Les situations qui déclenchent une vérification
La vérification apparaît surtout quand un dépôt ou un retrait sort du cadre habituel. Pour un commerçant ou une entreprise, le seuil d’attention peut être franchi plus vite si les flux de cash sont fréquents ou élevés. La logique anti-blanchiment pousse la banque à regarder l’origine des fonds, surtout lorsqu’un dépôt important suit une période calme. Un justificatif peut alors être demandé, par exemple pour une vente, une facture ou une activité commerciale.
Le point clé, c’est la cohérence entre le seuil observé et votre activité. Une entreprise qui encaisse souvent en espèces n’a pas le même profil qu’un particulier. De même, un commerçant qui dépose régulièrement du cash n’éveille pas la même attention qu’un client occasionnel. La déclaration n’est pas systématique, mais elle devient possible dès qu’un mouvement paraît important ou inhabituel. C’est la traçabilité qui guide le contrôle, pas la suspicion automatique.
FAQ – Questions fréquentes sur les retraits d’espèces
Peut-on retirer de l’argent sans carte bancaire ?
Oui, selon la banque et le service proposé. Il faut souvent suivre une procédure précise, avec vérification d’identité et parfois un code temporaire.
La banque peut-elle refuser un retrait important ?
Oui, si le seuil de votre carte est dépassé, si le compte n’a pas assez d’argent ou si l’opération paraît incohérente.
Existe-t-il un seuil légal à ne pas dépasser ?
Il n’existe pas de seuil légal unique pour tout retrait, mais la banque peut demander une autorisation ou des explications selon le contexte.
Faut-il prévenir sa banque avant de vouloir retirer une grosse somme ?
C’est souvent utile, surtout pour éviter un blocage et préparer le service au guichet. Pour un gros billet, anticiper reste la meilleure option.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque