
Assurance vélo électrique : est-elle obligatoire ?
 Susan
•
19 octobre 2026
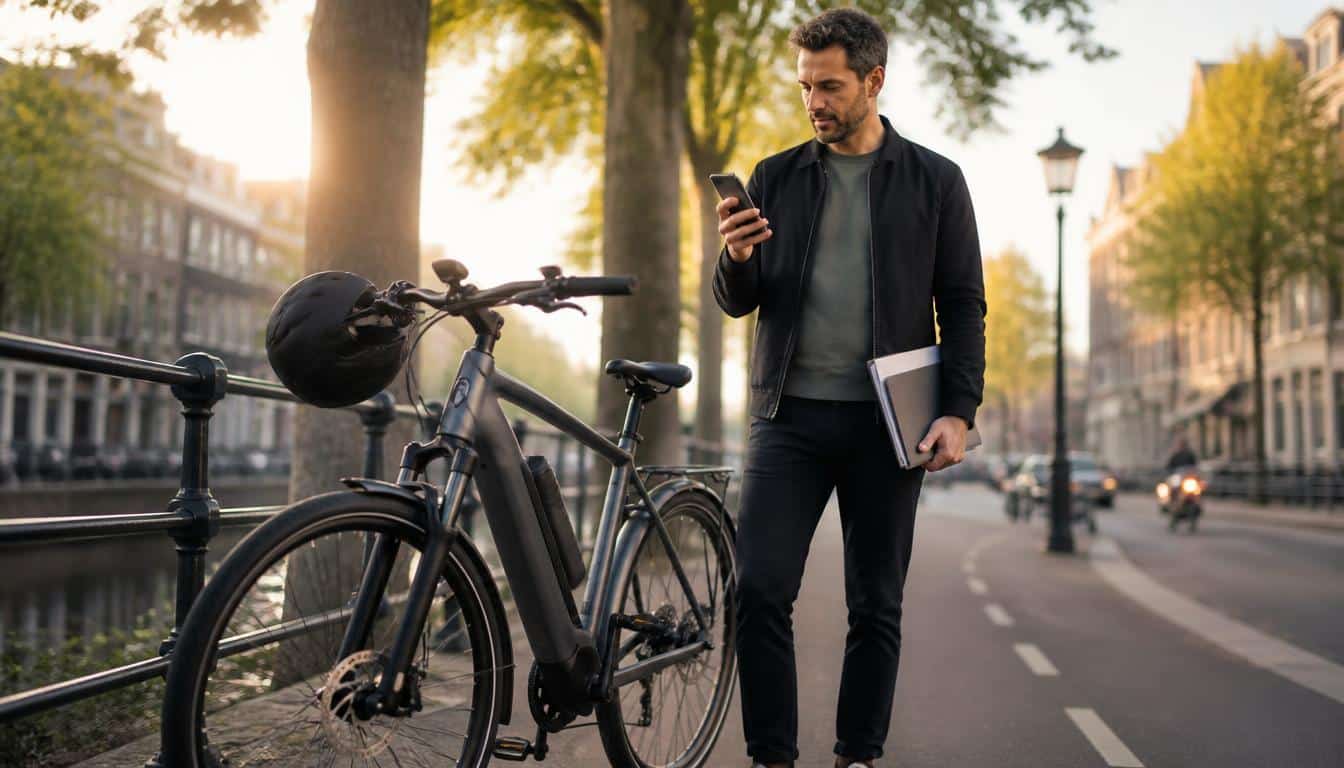
Le vélo électrique représente aujourd’hui une solution pratique pour se déplacer en ville, aller au travail ou rouler le week-end sans effort excessif. Mais avant de prendre la route, une question revient souvent : faut-il prévoir une protection adaptée ? Dans bien des cas, le sujet du vélo électrique assurance mérite d’être clarifié, car il touche à la sécurité, aux obligations et à la tranquillité d’esprit. Bien comprise, cette démarche permet de savoir ce qui est couvert, ce qui ne l’est pas, et ce qui reste essentiel pour circuler sereinement.
Si vous venez d’acheter un modèle récent, ou si votre trajet quotidien vous expose au vol et aux petits accrochages, mieux vaut connaître les bases. Une couverture bien choisie facilite la gestion d’un accident, garantit une meilleure prise en charge des dommages et assure une lecture plus simple des contrats avant de rouler.
Faut-il vraiment protéger son vélo à assistance électrique ?
La première question à se poser, c’est celle du statut. Un vélo à assistance électrique reste souvent un vélo tant que le moteur coupe à 25 km/h et que l’aide ne remplace pas le pédalage. Dans ce cas, l’obligation d’assurance spécifique n’est généralement pas obligatoire. En revanche, si l’engin dépasse certains seuils, il peut changer de catégorie et devenir un véhicule soumis à une autre obligation. C’est là que la confusion apparaît, surtout quand on compare vélo, vae et cyclomoteur.
Pour circuler sans mauvaise surprise, il faut retenir qu’un vélo électrique classique n’est pas traité comme un scooter. Une assurance peut rester facultative, mais la responsabilité civile de base reste utile si vous causez un dommage à un tiers. Le moteur, la vitesse et l’usage réel comptent autant que l’information donnée par le fabricant.
Quand un VAE reste un simple vélo, et quand il change de statut
Voici les repères les plus utiles :
- Un vélo à assistance électrique avec coupure à 25 km/h reste un vélo.
- Un modèle plus puissant peut basculer vers le statut de cyclomoteur.
- Une trottinette électrique n’obéit pas aux mêmes règles qu’un vélo.
- Le moteur, la vitesse et l’homologation changent l’obligation d’assurance.
Dans les faits, un vae urbain acheté à Lyon pour les trajets domicile-travail n’a pas les mêmes contraintes qu’un engin rapide utilisé sur route. L’obligation dépend donc du type de vélo, pas seulement de son apparence.
Ce qu’il faut retenir pour circuler sans mauvaise surprise
Si votre vélo électrique reste dans le cadre légal classique, vous pouvez circuler avec une couverture minimale, mais pas sans prudence. Une assurance adaptée devient vite rassurante dès que la valeur du vélo augmente ou que les trajets se multiplient. Et si le moteur est plus puissant, la question n’est plus la même : l’obligation peut changer du tout au tout.
Ce que la loi impose selon le type d’engin
La loi distingue clairement le vélo, le vélo électrique, la trottinette et le cyclomoteur. Pour un vélo à assistance électrique conforme, l’assurance responsabilité civile suffit souvent comme base, car elle couvre les dommages causés à autrui. Pour un engin motorisé plus rapide, l’assurance devient obligatoire et le cadre civil se durcit. L’information la plus importante est donc simple : tout dépend du véhicule et de sa catégorie.
Un contrat d’assurance habitation peut parfois inclure une protection de responsabilité civile, mais il ne remplace pas toujours une assurance spécifique. Si vous utilisez votre vélo électrique tous les jours, mieux vaut vérifier les limites du contrat, surtout pour un accident avec un tiers. Le cas d’une chute qui blesse un piéton montre bien pourquoi la responsabilité civile ne doit jamais être prise à la légère.
| Engin | Statut légal |
|---|---|
| VAE conforme | Vélo, assurance souvent facultative |
| Trottinette électrique | Règles spécifiques, couverture à vérifier |
| Cyclomoteur | Véhicule motorisé, assurance obligatoire |
Assurance habitation, responsabilité civile et limites de couverture
Dans une habitation classique, la responsabilité civile peut couvrir un dommage causé à un tiers, mais pas toujours le vélo lui-même. Elle ne prend pas forcément en charge le vol, ni la casse, ni les accessoires. Le contrat doit donc être lu avec attention.
Les cas où une protection spécifique devient utile
Si votre vélo électrique dort dans un local partagé ou stationne souvent dehors, une assurance dédiée peut devenir plus pertinente. Elle complète la base civile et évite de payer seul une réparation coûteuse. C’est souvent le bon réflexe quand le vélo sert au quotidien.
Le vol et la casse, les deux risques à anticiper
Le vol et la casse sont les deux grands risques qui pèsent sur un vélo électrique. Un vélo laissé cinq minutes devant une boulangerie peut disparaître en un clin d’œil, surtout si l’antivol est trop léger. Côté assurance, la garantie vol devient alors centrale, car elle peut aider à rembourser tout ou partie du préjudice. La casse, elle, intervient après une chute, un choc ou un sinistre sur la route.
Pour être indemnisé, il faut souvent prouver la valeur du vélo et respecter des conditions précises. Les assureurs demandent fréquemment la facture, une photo du vélo, le numéro de série et parfois la preuve d’un antivol homologué. Sans ces éléments, le dommage peut être plus difficile à rembourser, surtout si l’équipement a été laissé sans protection suffisante. Le risque augmente encore avec une batterie ou un cadre haut de gamme.
Pourquoi le vol pèse autant dans le budget de protection
Le vol d’un vélo en centre-ville, dans un local commun ou lors d’un stationnement de nuit peut représenter une perte importante. Une bonne assurance limite l’impact financier, à condition de respecter les règles de sécurité. Voici les conditions les plus fréquentes :
- attacher le vélo à un point fixe avec un antivol adapté ;
- conserver la facture et les références du vélo ;
- déclarer le vol rapidement ;
- prouver le stationnement sécurisé quand le contrat l’exige ;
- protéger aussi les accessoires amovibles.
Sans cela, la garantie peut être réduite. Le vélo électrique attire les voleurs, car sa valeur est élevée et sa revente rapide.
Ce que la casse change dans un contrat de couverture
Après une chute, la casse peut toucher le cadre, l’écran ou la batterie. Certaines formules remboursent la réparation, d’autres seulement une partie, et certaines excluent l’usure. Là encore, le contrat fait toute la différence. Un vélo utilisé tous les jours n’expose pas aux mêmes dommages qu’un vélo de loisir sorti deux fois par mois.
Les garanties utiles pour rouler sereinement
Avant de souscrire, il faut comparer les garanties une par une. Une formule basique peut suffire si votre vélo sert peu, mais elle laisse parfois de côté l’assistance ou la prise en charge d’un accident. Pour un cycliste urbain, la bonne formule n’est pas forcément la plus chère : c’est celle qui colle à l’usage réel du vélo. Et si vous roulez en moyenne une heure par jour, l’assistance devient vite précieuse.
Voici les garanties à regarder de près : vol, casse, assistance, accident corporel. Une assurance peut aussi couvrir certains accessoires, ce qui est utile si votre vélo porte un panier, un siège enfant ou un équipement connecté. Un bon contrat doit pouvoir suivre votre pratique, qu’elle soit sportive ou simplement quotidienne.
Ce que couvre une formule basique, et ce qu’elle laisse de côté
Une formule simple protège souvent contre le vol principal et certains dommages accidentels, mais elle peut laisser de côté la batterie, les accessoires ou les pannes. C’est utile, mais parfois insuffisant pour un vélo de valeur. Si vous voulez souscrire sans surprise, vérifiez chaque garantie avant de signer.
Quand l’assistance devient plus importante que l’indemnisation
Sur un trajet domicile-travail, l’assistance peut faire gagner un temps précieux : dépannage après crevaison, rapatriement du vélo, aide en cas de batterie déchargée ou prise en charge après accident. Pour un cycliste qui roule souvent, cette aide pratique vaut parfois plus qu’un remboursement lointain. En loisir, elle reste utile, mais moins décisive.
Comment choisir la bonne protection sans se tromper
Choisir la bonne assurance pour son vélo demande de regarder les détails, pas seulement le prix affiché. Le devis doit être lu avec soin, surtout sur la franchise, la limite d’indemnisation et les exclusions. Si vous voulez assurer un vélo électrique de valeur, une solution dédiée peut être plus lisible qu’une simple extension d’habitation. L’important est de comparer ce que le contrat couvre réellement.
Voici les critères qui comptent vraiment : valeur du vélo, lieu de stationnement, fréquence d’usage, accessoires embarqués et plafond de couverture. Une habitation peut suffire pour un vélo peu exposé, mais elle atteint vite sa limite si le risque de vol est élevé. Dans ce cas, mieux vaut demander plusieurs devis et vérifier si l’équipement coûteux est bien pris en compte.
| Critère | Question à se poser |
|---|---|
| Valeur du vélo | Le remboursement couvre-t-il le prix réel ? |
| Franchise | Resterez-vous avec un reste à charge acceptable ? |
| Stationnement | Le vélo dort-il dehors ou en intérieur ? |
| Accessoires | Le contrat protège-t-il l’équipement ajouté ? |
Les critères qui font vraiment varier le niveau de protection
Plus le vélo est cher, plus la couverture doit être solide. Un usage quotidien en ville, avec stationnement dehors, augmente aussi le risque. À l’inverse, un vélo rangé dans une résidence fermée peut parfois se contenter d’une protection plus simple. L’information clé, c’est de relier le contrat à votre vraie vie.
Les exclusions à lire avant de signer
Vérifiez toujours les limites : négligence, antivol non conforme, accessoires non déclarés ou usage hors cadre. Une solution peut sembler avantageuse, puis se révéler faible au moment d’un sinistre. Lire ces exclusions avant de signer évite bien des surprises.
Déclarer un sinistre et obtenir un remboursement
Après un vol ou un accident, il faut agir vite. Pour déclarer un sinistre correctement, commencez par sécuriser la zone, puis rassemblez les preuves. Une assurance sérieuse demande souvent une plainte, une facture, des photos et le numéro de série du vélo. Plus vous déclarez tôt, plus le dossier avance vite, parfois en quelques jours seulement selon le cas.
Voici les étapes à suivre : prévenir les autorités, contacter l’assurance, compléter la déclaration, joindre les pièces, suivre le dossier et vérifier la franchise. Dans les cas de vol, le délai compte beaucoup, car une déclaration tardive peut compliquer le remboursement. Pour un cyclomoteur, une trottinette ou un vélo, les principes restent proches, mais le cadre varie selon l’article du contrat.
Les réflexes à avoir juste après un vol ou une chute
Après un accident, photographiez le vélo, notez l’heure et conservez tout élément utile. Après un vol, déposez plainte sans attendre et gardez la copie du document. Voici les pièces à fournir le plus souvent :
- plainte ou récépissé de dépôt ;
- facture d’achat du vélo ;
- photos du vélo et des dégâts ;
- numéro de série ;
- preuve d’antivol ou de stationnement sécurisé ;
- coordonnées du propriétaire.
Ces documents aident l’assurance à rembourser plus vite et à vérifier le sinistre.
Les erreurs qui retardent le remboursement
Oublier une pièce, attendre trop longtemps ou déclarer un accident de façon incomplète rallonge souvent le délai. Un vélo mal identifié, un vol mal décrit ou une franchise mal comprise peut aussi bloquer le dossier. Mieux vaut donc déclarer rapidement et relire chaque article utile du contrat avant d’envoyer les documents.
FAQ – Questions fréquentes sur la protection d’un vélo électrique
L’assurance est-elle obligatoire pour un VAE ?
Non, pas pour un VAE conforme dans la plupart des cas. En revanche, la responsabilité civile reste utile si votre vélo cause un dommage à autrui. Pour un vélo plus puissant, la règle peut changer.
Ma responsabilité civile suffit-elle pour rouler ?
Elle couvre surtout les dommages causés à un tiers, pas forcément le vol ni la casse de votre vélo. C’est une base, mais pas toujours une protection complète pour un cycliste urbain.
L’assurance habitation couvre-t-elle le vol ?
Parfois, mais pas toujours. L’habitation couvre souvent la responsabilité civile, alors que le vol du vélo dépend du contrat. Vérifiez aussi la franchise et les exclusions.
Faut-il un antivol homologué pour être indemnisé ?
Souvent oui, car l’assurance peut exiger un antivol précis pour rembourser un vol. Sans cette preuve, le dossier devient plus fragile, surtout si le vélo était stationné dehors.
Que faire immédiatement après un vol ?
Déclarez le vol, déposez plainte et rassemblez les preuves. Gardez la facture, les photos et le numéro de série du vélo. Plus vous déclarer vite, plus le traitement du dossier est simple.
La batterie est-elle toujours prise en charge ?
Pas automatiquement. Selon le contrat, la batterie peut être incluse, exclue ou limitée. Il faut lire chaque garantie pour savoir si l’assurance rembourser ce composant essentiel du vélo.
Quelle différence avec une trottinette électrique ?
La trottinette n’a pas le même statut qu’un vélo électrique, et les règles de responsabilité civile peuvent changer. Un cycliste ne doit donc pas supposer qu’une assurance valable pour l’un couvre l’autre.
Un vélo haut de gamme mérite-t-il une formule dédiée ?
Oui, souvent. Plus le vélo est cher, plus le vol et la casse pèsent sur votre budget. Une formule dédiée peut offrir une meilleure assistance et un remboursement plus adapté.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance