Plafond de virement Wero par jour : quelle limite ?
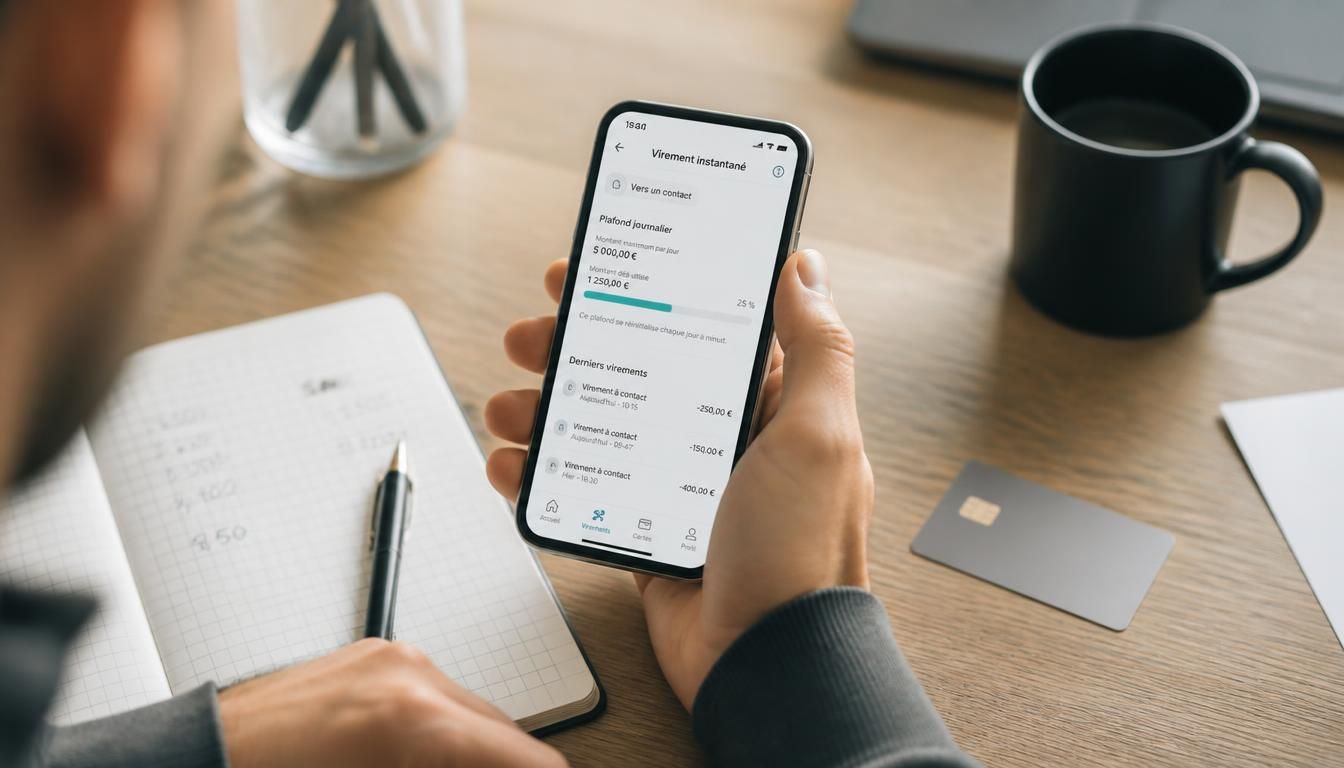
Avant de cliquer sur “envoyer”, beaucoup de lecteurs se demandent jusqu’où ils peuvent aller sans blocage. Le plafond de virement Wero par jour représente justement cette borne à connaître pour transférer de l’argent sans mauvaise surprise. Ce repère est essentiel, car il aide à comprendre la limite appliquée par votre banque, à éviter un refus au dernier écran et à sécuriser chaque opération. Pour un particulier comme pour une entreprise, bien lire ce cadre permet de gagner du temps et de choisir la solution la plus rapide.
Le plafond de virement Wero par jour désigne la somme maximale que vous pouvez transférer sur 24 heures via ce service. Selon l’application mobile de votre banque, les règles peuvent varier, mais le principe reste simple : vous utilisez un moyen de paiement pensé pour aller vite, tout en gardant une limite de sécurité. Dans les faits, cela facilite l’envoi d’argent, rassure l’utilisateur et évite les erreurs au moment de valider une transaction.
Comprendre Wero avant de parler des limites
Wero est un service européen conçu pour simplifier les paiements et les virements depuis une application bancaire. Pour un particulier, il sert surtout à envoyer de l’argent à un proche en quelques gestes, sans passer par un parcours bancaire lourd. Pour une entreprise, il peut aussi devenir un moyen pratique de fluidifier certains échanges. Ce service se distingue d’un virement classique par son usage mobile, son côté rapide et son fonctionnement pensé pour plusieurs pays. Au quotidien, il s’impose comme une solution simple, mais encadrée.
- Wero est un service de virement et de paiement intégré à l’univers bancaire.
- Il sert à transférer de l’argent entre utilisateurs compatibles.
- Il s’adresse d’abord au particulier, mais peut aussi intéresser l’entreprise.
- Il se distingue d’un virement bancaire classique par sa logique mobile et européenne.
Ce que permet le service au quotidien
Concrètement, Wero permet d’envoyer un petit montant pour partager une addition, rembourser un ami ou régler une dépense urgente. Vous n’avez pas besoin de multiplier les références : le service vise la simplicité. Là où un virement standard peut demander davantage d’informations, ce moyen repose sur une logique plus directe. C’est aussi ce qui séduit les utilisateurs pressés, surtout quand ils veulent agir depuis leur téléphone, sans attendre une validation trop longue.
Pourquoi les utilisateurs se tournent vers ce moyen
Beaucoup l’adoptent pour sa simplicité d’usage et sa rapidité de transfert. Le fait de tout faire depuis le mobile rassure, surtout si vous gérez vos finances au quotidien entre métro, bureau et domicile. Cette logique européenne compte aussi : elle donne une cohérence à un service pensé pour circuler entre plusieurs pays, avec des usages proches d’une banque moderne et connectée.
Comment fonctionne un virement dans l’application
Pour envoyer de l’argent, vous commencez dans l’application mobile de votre banque, puis vous choisissez le destinataire et le montant. L’écran vous guide pas à pas, ce qui limite les erreurs de saisie. Selon le cas, le bénéficiaire peut être identifié par un numéro de téléphone ou un autre identifiant lié au service. Une fois la transaction confirmée, vous pouvez suivre le transfert dans l’interface. Le fonctionnement reste bancaire, mais il est pensé pour être plus fluide et plus rapide qu’un parcours traditionnel.
- Ouvrir l’application bancaire sur votre téléphone.
- Activer le service si votre banque le demande.
- Choisir ou ajouter le bénéficiaire à envoyer.
- Vérifier le montant et valider avec un code de sécurité.
- Suivre la réception et l’état du transfert.
Les étapes pour envoyer de l’argent
D’abord, vous ouvrez l’application bancaire et vous repérez l’onglet dédié. Ensuite, vous sélectionnez la personne à qui envoyer l’argent, puis vous contrôlez le montant. L’écran de confirmation joue un rôle clé : il vous évite une erreur de saisie et vous laisse vérifier la transaction avant validation. En pratique, tout doit rester lisible, surtout si vous agissez vite.
Ce qui se passe côté réception
De l’autre côté, la personne qui doit recevoir le virement voit souvent une notification ou un message de confirmation. Selon le mode choisi, une validation peut être demandée avant le crédit des fonds. Cette étape sécurise le parcours et permet de s’assurer que le transfert arrive au bon destinataire, sans confusion ni doublon.
Le plafond journalier selon la banque partenaire
Le plafond de virement Wero par jour n’est pas identique partout, car chaque banque partenaire peut fixer sa propre règle. Une offre standard pour un compte particulier peut être différente d’un modèle plus complet destiné à une entreprise. Le niveau de sécurité, le profil du client et le type de service bancaire influencent aussi la limite. Pour vous aider à y voir clair, voici une vue d’ensemble des limites possibles selon les comptes et les offres.
| Type de compte | Limite possible |
|---|---|
| Compte particulier standard | Plafond journalier modéré, ajusté par la banque |
| Offre premium | Limite plus élevée selon les paramètres bancaires |
| Compte entreprise | Règle spécifique, souvent différente du particulier |
| Service activé avec sécurité renforcée | Plafond variable selon l’authentification |
Pourquoi le plafond n’est pas le même pour tous
La première raison tient à la politique de la banque : chaque établissement applique ses propres paramètres. Ensuite, le profil utilisateur compte beaucoup, car une banque ne traite pas de la même façon un particulier occasionnel et un client plus actif. Enfin, le niveau de sécurité peut faire varier la limite pour mieux protéger les fonds et les opérations.
Où vérifier la limite exacte
Pour connaître la limite exacte, regardez d’abord la rubrique dédiée dans l’application. Vous pouvez aussi consulter les conditions de votre banque ou l’aide en ligne. Si le doute persiste, le support client reste le meilleur réflexe. Cette vérification évite de découvrir le blocage au moment de payer ou d’envoyer l’argent.
Pourquoi un virement peut être refusé ou bloqué
Un refus ne signifie pas toujours un problème grave. Souvent, il s’explique par une donnée mal saisie, un code erroné ou un bénéficiaire non éligible. Le client peut aussi se heurter à une limite atteinte, à un souci technique temporaire ou à une vérification de sécurité. Pour sécuriser l’opération et traiter le problème rapidement, il faut observer le message affiché à l’écran, puis contacter le prestataire si besoin. Cette lecture vous aide à accepter ou à corriger l’erreur sans perdre de temps.
- Dépassement de limite sur la journée.
- Bénéficiaire non éligible au service.
- Erreur de numéro ou de code.
- Paramètre de compte mal configuré.
- Blocage lié à la sécurité bancaire.
- Incident temporaire côté ligne ou application.
Les causes les plus fréquentes d’un échec
Les trois causes les plus visibles restent le dépassement de limite, l’erreur de saisie et le bénéficiaire non compatible. Dans certains cas, la banque bloque aussi l’opération pour sécuriser le compte. Le plus simple est de relire le message affiché et de vérifier si le problème vient bien du plafond ou d’un autre point.
Les bons réflexes pour débloquer la situation
Si le transfert échoue, recommencez plus tard, vérifiez les paramètres et contrôlez l’identité du destinataire. Si rien ne change, contacter le support permet souvent de savoir si le blocage vient du service, de la ligne de sécurité ou d’une limite interne. Cette méthode reste rapide et évite de multiplier les essais.
Que faire quand la limite est atteinte et comment anticiper
Quand la limite est atteinte, vous pouvez fractionner le montant, attendre la remise à zéro ou choisir un autre moyen de paiement. Pour une entreprise comme pour un particulier, l’anticipation change tout : elle évite le stress au moment d’envoyer ou de recevoir de l’argent. Pensez aussi à vérifier les paramètres du compte, les conditions de la banque et l’usage visé, car une intégration complète du service peut dépendre du contexte. Dans l’actualité 2026, cette information reste essentielle pour mieux utiliser un service européen en pleine intégration chez les marchands et commerçants.
- Vérifier le plafond avant d’envoyer un montant important.
- Fractionner le transfert si besoin.
- Attendre le prochain cycle journalier.
- Prévoir un autre moyen si la situation est urgente.
- Contrôler si l’usage concerne un particulier ou un marchand.
Comment gérer un besoin urgent
En cas d’urgence, la première option consiste à fractionner le montant. Si vous pouvez patienter, attendez la remise à zéro du plafond. Sinon, utilisez un autre moyen plus adapté à votre besoin immédiat. Cette approche est pratique quand une entreprise doit régler une dépense ou qu’un particulier doit envoyer de l’argent sans délai.
Ce qu’il faut vérifier avant d’anticiper un transfert
Avant d’anticiper un envoi, regardez les paramètres de compte, les conditions de la banque et le cadre d’usage particulier ou marchand. Une bonne intégration du service dépend souvent de ces détails. Pour aller plus loin, consultez aussi une vidéo d’aide ou la documentation officielle, car l’information la plus fiable reste celle fournie par votre banque.
FAQ – Questions fréquentes sur les plafonds et le fonctionnement
Comment savoir si j’ai atteint la limite du jour ?
L’application affiche souvent un message clair au moment de valider. Si vous voyez un refus immédiat, la limite est une piste probable. Vérifiez aussi l’historique pour confirmer le blocage.
Le plafond est-il identique pour tous les utilisateurs ?
Non, il dépend de la banque, du profil et parfois du type de compte. Deux utilisateurs peuvent donc avoir des règles différentes pour le même service mobile.
Peut-on augmenter sa limite dans l’application ?
Parfois oui, mais cela dépend de la banque. Certaines offres permettent d’ajuster les paramètres, d’autres non. Consultez l’information officielle dans votre espace bancaire.
Que faire si le virement est refusé sans explication ?
Relisez l’écran, vérifiez les données saisies et recommencez plus tard. Si le problème persiste, contacter le support reste la solution la plus rapide pour comprendre le refus.
Wero fonctionne-t-il aussi pour une entreprise ?
Oui, selon les offres et les usages proposés par la banque. Une entreprise doit toutefois vérifier les règles applicables, car elles peuvent différer de celles d’un particulier.
Où trouver l’information officielle sur mon compte ?
La meilleure source reste l’application bancaire, la rubrique d’aide ou les documents contractuels. Pour une entreprise, la banque peut aussi proposer une page dédiée avec les paramètres à jour.