
Barème du taux IPP après un accident du travail
 Susan
•
29 octobre 2026
Le barème du taux IPP après un accident du travail est la grille qui aide à comprendre comment une séquelle est évaluée, puis indemnisée. Quand vous vous demandez pourquoi une douleur persiste, pourquoi un dossier médical compte autant ou comment un pourcentage est fixé, vous cherchez en réalité une réponse simple. Ce repère permet de relier l’examen médical, le niveau de gêne et les droits associés, afin de rendre la décision plus lisible et plus rassurante pour la victime.
Dans ce dossier, le barème du taux IPP en accident du travail sert de base pour estimer les séquelles après consolidation. Il ne remplace pas l’analyse médicale, mais il l’encadre, ce qui facilite la compréhension du taux retenu et des conséquences sur l’indemnisation. Si vous avez déjà reçu un avis qui vous semble flou, vous n’êtes pas seul : la vraie question est souvent de savoir comment le médecin relie les séquelles, le dossier et les droits ouverts.
Comprendre l’incapacité permanente après un accident du travail
L’IPP, ou incapacité permanente partielle, désigne les séquelles qui restent après la phase de soins. Après un accident du travail, elle intervient quand l’état est stabilisé, c’est-à-dire quand la consolidation est acquise. À ce stade, le dossier médical ne parle plus seulement de guérison, mais de limitation durable. Pour la victime, l’enjeu est simple : comprendre ce qui relève de l’incapacité temporaire, de l’IPP et de l’invalidité, car ces notions n’ouvrent pas les mêmes droits.
Imaginez un salarié du bâtiment à Lille, tombé d’un échafaudage. La fracture consolide, mais l’épaule reste raide. Le médecin évalue alors l’IPP en tenant compte des gestes impossibles, de la douleur et de l’impact sur le travail. Dans ce type de dossier, le barème sert de repère, mais la décision dépend aussi des séquelles concrètes. Une même fracture peut laisser une gêne légère chez l’un, plus lourde chez l’autre, selon l’âge, la profession et le retentissement fonctionnel.
Ce que recouvre vraiment l’IPP
L’IPP ne mesure pas la blessure initiale, mais ce qu’il en reste après consolidation. Elle traduit une perte durable de capacité, partielle ou non, dans la vie quotidienne et au travail. Le médecin s’appuie sur l’examen, les comptes rendus et l’évolution clinique. Pour la victime, le point clé est de montrer ce qui gêne encore : porter, marcher, se pencher, conduire ou rester debout longtemps.
Pourquoi le barème sert de base, sans tout décider à lui seul
Le barème médical donne une trame commune, mais il ne transforme pas chaque accident en calcul automatique. Deux dossiers proches peuvent aboutir à des évaluations différentes si le retentissement est plus ou moins important. C’est là que l’article de référence devient utile : il aide à lire la décision sans confondre la règle générale et le cas individuel. En pratique, la réponse dépend toujours du dossier complet, pas d’un seul symptôme.
- Incapacité temporaire : période de soins et d’arrêt, avant consolidation.
- IPP : séquelles durables évaluées après stabilisation.
- Invalidité : notion distincte, souvent liée à d’autres régimes.
- Consolidation : moment où l’état n’évolue plus de façon notable.
- Reconnaissance administrative : étape qui officialise le lien avec l’accident.
Comment le barème médical fixe le niveau de séquelles
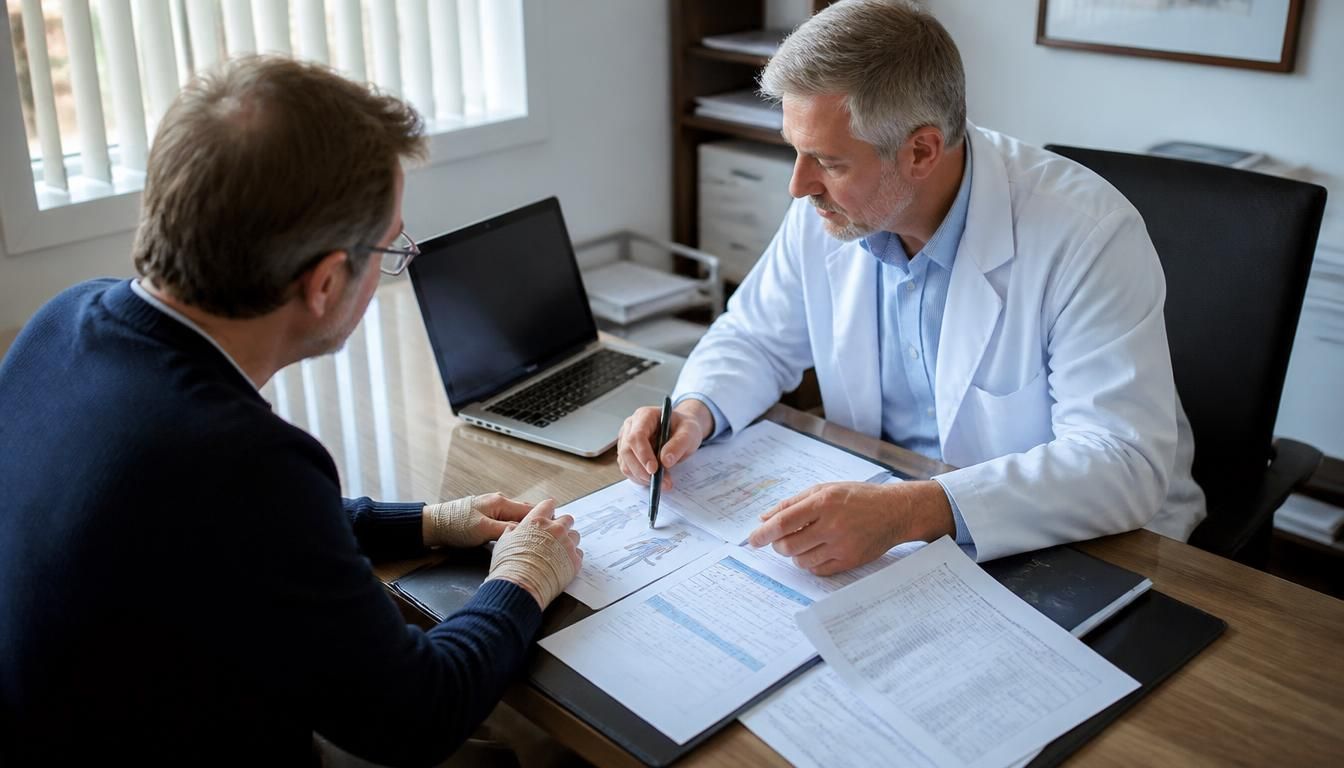
Le médecin expert examine d’abord la réalité du dommage : douleur résiduelle, mobilité, force, autonomie et gêne dans les gestes du quotidien. Son rôle est essentiel, car il traduit une situation médicale en pourcentage. Le taux n’est donc pas choisi au hasard : il résulte d’une lecture clinique, puis d’une comparaison avec des repères médicaux. Pour une fracture du poignet, par exemple, la perte de rotation, la douleur à l’effort et la difficulté à saisir des objets peuvent faire monter le taux.
La logique est simple : plus la pathologie laisse une limitation durable, plus le taux peut augmenter. Mais un expert ne regarde pas seulement l’os ou l’articulation. Il observe aussi le retentissement professionnel, surtout si le travail exige de porter, d’écrire, de rester debout ou de conduire. Dans un dossier bien documenté, les certificats, radios et comptes rendus donnent au médecin une vision plus précise du dommage et évitent les estimations trop rapides.
| Critère observé | Impact sur le taux |
|---|---|
| Douleur persistante | Peut augmenter le taux si elle limite réellement l’usage |
| Mobilité réduite | Souvent déterminante pour une fracture ou une articulation |
| Gêne fonctionnelle | Influe selon les gestes impossibles au quotidien |
| Retentissement professionnel | Peut relever le taux si le travail devient difficile |
Dans une fracture avec séquelles, l’expert peut retenir un taux modéré si la récupération est presque complète, ou plus élevé si la raideur persiste. C’est pour cela qu’un même dommage ne produit pas toujours la même évaluation. La question n’est pas seulement “quelle fracture ?”, mais “quelles conséquences aujourd’hui ?”.
Les critères qui font monter ou baisser le taux
Le taux peut monter si la douleur est continue, si la mobilité est limitée ou si la pathologie empêche de reprendre le poste habituel. À l’inverse, il peut rester bas lorsque la récupération est bonne, même après une fracture sérieuse. L’expert regarde aussi l’âge, la main dominante, le métier et la stabilité des séquelles. Cette appréciation individualisée explique beaucoup d’écarts entre dossiers.
Pourquoi deux cas similaires peuvent recevoir un taux différent
Deux salariés avec la même fracture ne vivent pas forcément le même dommage. L’un travaille en bureau, l’autre sur chantier : le retentissement n’est pas identique. Le médecin expert tient compte de cette réalité, ce qui peut modifier le taux final. Voilà pourquoi un article général ne remplace jamais l’étude du dossier médical, mais il aide à comprendre la logique de la décision.
Quels repères utiliser pour estimer la rente et l’indemnisation
Quand le taux est fixé, la rente devient souvent le point central. Elle correspond à une prestation versée en fonction du dommage retenu et du salaire de référence. Le montant dépend du salaire annuel, du niveau de séquelles et de certains seuils réglementaires. En dessous d’un certain niveau, une indemnisation peut prendre la forme d’un capital ; au-dessus, la rente devient plus fréquente. Cette logique de réparation vise à compenser le préjudice durable sans effacer totalement la perte subie.
Pour comprendre le calcul, retenez quatre étapes. D’abord, on identifie le salaire annuel de référence. Ensuite, on applique le taux retenu. Puis on vérifie si la prestation doit être versée sous forme de rente ou de versement unique. Enfin, on regarde les règles de cumul avec d’autres droits. Par exemple, un salarié gagnant 28 000 euros annuels avec un taux modéré n’obtiendra pas le même montant qu’un autre salarié au salaire plus élevé, même avec un dommage proche.
- Étape 1 : vérifier le salaire annuel retenu dans le dossier.
- Étape 2 : confirmer le taux d’IPP après expertise.
- Étape 3 : identifier si la réparation prend la forme d’un capital ou d’une rente.
- Étape 4 : contrôler les règles de cumul et les éventuelles majorations.
Exemple simplifié : avec un salaire annuel de 30 000 euros et un taux modéré, la rente peut représenter une compensation régulière plutôt qu’un versement unique. Si le dommage est plus important, le montant annuel progresse, et le cumul avec d’autres prestations doit être vérifié avec soin. L’idée n’est pas de faire un calcul exact ici, mais de comprendre la mécanique.
Quand la rente remplace un versement unique
La rente prend le relais lorsque la séquelle est durable et que le préjudice ne se limite pas à une période courte. Elle permet d’étaler la réparation dans le temps. C’est souvent plus lisible pour une victime qui doit vivre avec une limitation permanente. Dans ce cadre, la rente n’est pas un bonus : elle compense une perte durable de capacité.
Comment lire un simulateur sans se tromper
Un simulateur peut donner un ordre d’idée, mais il ne remplace ni l’expertise ni le dossier complet. Il faut donc l’utiliser comme un repère, pas comme une promesse. Vérifiez toujours le salaire annuel, le niveau de taux et la forme de prestation retenue. Si l’outil annonce un montant élevé, gardez en tête que le résultat dépend aussi du contexte médical et social.
Fourchettes de pourcentage et cas fréquents de séquelles
Les fourchettes de taux servent à se repérer, jamais à figer une décision. Pour une fracture simple bien consolidée, la fourchette peut rester faible ; pour une fracture avec raideur, douleur chronique ou limitation durable, elle devient plus élevée. Le type de dommage compte autant que son effet réel sur la vie de tous les jours. Une pathologie articulaire, par exemple, n’a pas la même portée qu’une atteinte permanente du membre supérieur ou inférieur.
Voici des repères utiles pour comprendre la logique d’évaluation. Une fracture du poignet avec récupération quasi complète n’est pas évaluée comme une fracture avec perte de force. Une fracture de la cheville peut rester modérée si la marche redevient normale, ou monter si l’appui reste difficile. Le même principe vaut pour d’autres séquelles : le barème ne fonctionne pas comme une machine, il suit une appréciation clinique et fonctionnelle.
- Fracture consolidée sans gêne notable : taux souvent faible.
- Fracture avec raideur articulaire : taux plus marqué selon la mobilité.
- Fracture avec douleur persistante : dommage apprécié selon l’intensité réelle.
- Atteinte du genou avec limitation : impact supérieur si la marche est perturbée.
- Atteinte de l’épaule : évaluation liée aux gestes au-dessus de la tête.
- Pathologie durable avec gêne permanente : logique d’évaluation plus élevée.
Le cas le plus fréquent reste celui où la victime se sent encore limitée, mais sans preuve fonctionnelle très lourde. Dans ce type de situation, le taux peut rester inférieur aux attentes, d’où l’importance des examens, des certificats et de la description précise des gestes impossibles. À l’inverse, une fracture compliquée, une pathologie évolutive ou une incapacité durable font nettement monter l’évaluation.
Les cas où le taux reste faible malgré une gêne réelle
Une gêne réelle ne signifie pas automatiquement un taux élevé. Si la mobilité revient presque totalement, si la douleur est intermittente et si le travail reste possible, l’évaluation peut demeurer limitée. Cela peut surprendre, mais c’est la logique du dommage durable qui prime. Le barème regarde la séquelle objectivable, pas seulement le ressenti.
Les situations où la fourchette devient nettement plus élevée
Quand la fracture laisse une perte de force, une raideur durable ou une incapacité à reprendre le poste, la fourchette grimpe. Le même raisonnement vaut pour une pathologie chronique avec retentissement permanent. Plus la limitation est stable et documentée, plus l’évaluation s’éloigne des taux faibles. C’est souvent à ce moment que la contestation devient un sujet concret.
Reconnaître, contester et faire évoluer son dossier
Pour obtenir une reconnaissance solide, la victime doit réunir des pièces médicales claires : certificat initial, comptes rendus, imagerie, arrêt de travail et avis de consolidation. L’expert s’appuie sur ces éléments pour fixer le taux et apprécier l’invalidité éventuelle. Si le dossier est incomplet, la décision peut paraître trop basse. Dans la pratique, un professionnel bien préparé explique précisément les douleurs, les gestes impossibles et l’impact sur le métier.
Vous pouvez aussi demander une révision si l’état change ou si de nouveaux éléments apparaissent. Une contre-expertise devient utile lorsque l’évaluation semble sous-estimer le dommage. C’est important pour la prévoyance, la garantie emprunteur ou l’assurance professionnelle, car ces contrats parlent parfois d’invalidité, de décès ou d’arrêt durable. La victime doit alors vérifier les clauses, car les règles de réparation ne sont pas toujours identiques d’un contrat à l’autre.
- Rassembler tous les documents médicaux avant l’examen.
- Décrire concrètement les gestes impossibles au quotidien.
- Demander un second avis si le taux paraît trop bas.
- Vérifier les clauses de prévoyance et de garantie emprunteur.
- Suivre les délais de révision pour ne pas perdre un droit utile.
Dans certains cas, un professionnel de santé ou un conseiller en protection sociale aide à obtenir les bonnes informations sans se perdre dans les termes techniques. Si un décès survient après des séquelles lourdes, les ayants droit doivent aussi vérifier les garanties prévues. L’essentiel est de garder une trace écrite de chaque acte, car un dossier bien construit se défend mieux.
Quand demander une contre-expertise
Demandez une contre-expertise si le taux vous semble incohérent avec vos séquelles, si la douleur n’a pas été prise en compte ou si le retentissement professionnel a été minimisé. Ce recours est particulièrement utile quand l’expert n’a pas disposé de tous les documents. Une révision peut alors corriger une évaluation trop restrictive.
Quels documents préparer avant de poser une contestation
Préparez les certificats médicaux récents, les radios, les comptes rendus opératoires, les arrêts de travail et tout document montrant la gêne persistante. Ajoutez, si possible, une note détaillant les tâches impossibles dans votre activité. Plus votre information est précise, plus la contestation sera lisible et crédible.
FAQ – Questions fréquentes sur l’évaluation après un accident du travail
Comment est fixé le taux IPP après un accident du travail ?
Le médecin expert examine les séquelles, la douleur, la mobilité et l’impact sur le travail. Il relie ces éléments au barème pour proposer un taux adapté au dommage durable.
Le barème est-il identique pour tous les cas ?
Non. Le barème sert de base commune, mais l’évaluation reste individuelle. Deux fractures proches peuvent recevoir un taux différent selon la gêne fonctionnelle et la profession.
Peut-on contester une évaluation médicale ?
Oui, avec des documents médicaux solides et, si besoin, une contre-expertise. La contestation vise surtout à montrer que le dommage a été sous-estimé.
La rente est-elle versée à vie ?
La rente est généralement durable tant que la situation le justifie. Elle peut toutefois être révisée si l’état évolue, d’où l’intérêt de suivre son dossier.
Quelle différence entre IPP et invalidité ?
L’IPP concerne les séquelles après accident du travail, alors que l’invalidité relève d’autres régimes et d’autres critères. Les deux notions ne se confondent pas.
Un simulateur suffit-il pour estimer son indemnisation ?
Non. Un simulateur donne une estimation utile, mais il ne remplace ni l’expertise ni les pièces du dossier. Il faut toujours vérifier le salaire et le taux retenus.
Que faire si la fracture laisse une gêne durable ?
Conservez tous les comptes rendus, décrivez la gêne concrètement et demandez une évaluation attentive. Une fracture avec séquelles peut justifier une révision du taux.
Quels documents préparer avant l’expertise ?
Apportez vos certificats, imageries, arrêts de travail et comptes rendus. Plus le dossier est complet, plus l’expert peut apprécier le dommage avec précision.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance