
Carte Visa Classic de La Banque Postale : tarifs et plafonds
 Susan
•
14 septembre 2026
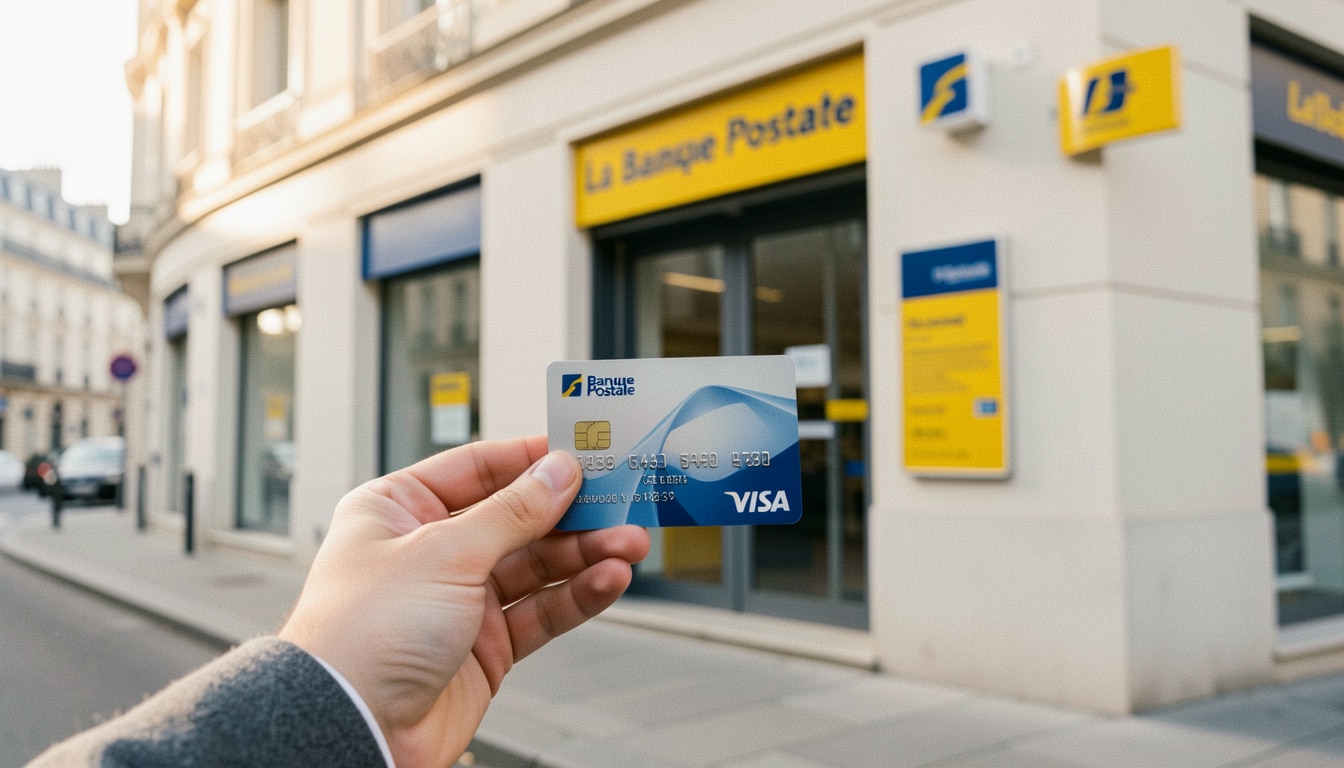
Quand vous cherchez une carte bancaire simple à comprendre, il est utile de partir d’un repère clair et officiel. La Visa Classic de La Banque Postale représente une solution du quotidien pensée pour payer, retirer et suivre ses dépenses avec des règles lisibles. Elle est conçue pour accompagner les usages courants, tout en facilitant l’accès aux informations pratiques dont vous avez besoin avant de souscrire ou d’utiliser la carte.
Dans l’univers de la Visa Classic de La Banque Postale, tout est organisé pour vous aider à trouver rapidement les détails essentiels : fonctionnement, tarifs, plafonds, sécurité et démarches. Cette carte s’inscrit dans une logique rassurante, avec un cadre bancaire traditionnel et des services pensés pour le quotidien. Si vous voulez savoir à quoi elle sert, à qui elle s’adresse et comment l’obtenir, vous êtes au bon endroit.
Une carte du quotidien dans l’univers de La Banque Postale
Ce que représente cette carte dans l’offre bancaire
La carte Visa Classic occupe une place centrale dans l’offre de la banque, car elle répond à un usage simple et régulier. Elle s’adresse à celles et ceux qui veulent une carte bancaire lisible, sans complexité inutile, tout en profitant d’un service reconnu. Dans une logique traditionnelle, elle sert de base solide pour les paiements courants, avec une présence claire dans la gamme bancaire de La Banque Postale et une compatibilité Visa appréciée au quotidien. Pour approfondir ce sujet, consultez notre guide sur retrait maxi distributeur banque postale.
- Une carte pensée pour les achats de tous les jours, du café du matin aux courses de fin de semaine.
- Un repère bancaire simple pour les clients qui veulent une carte facile à comprendre.
- Un service adapté à un usage régulier, sans multiplier les options inutiles.
- Une carte que la banque peut proposer comme solution de base dans son offre.
| Position | Rôle dans la gamme |
|---|---|
| Entrée de gamme | Carte bancaire du quotidien |
| Usage courant | Paiements et retraits simples |
| Public visé | Clients recherchant une solution traditionnelle |
Par exemple, si vous réglez vos achats au supermarché de votre quartier puis retirez 40 euros au distributeur avant le week-end, la carte joue son rôle sans détour. C’est précisément ce type d’usage qui explique son positionnement dans l’offre de la banque.
À qui s’adresse ce moyen de paiement au quotidien
Cette carte vise surtout les personnes qui veulent un moyen de paiement pratique, accepté largement et facile à suivre. Elle convient à un premier équipement, à un budget maîtrisé ou à un usage familial. Si vous cherchez une carte bancaire pour gérer les dépenses courantes, elle peut devenir un point d’appui rassurant, notamment pour les clients qui veulent rester dans un cadre simple et connu.
- Aux particuliers qui souhaitent une carte bancaire du quotidien.
- Aux clients qui privilégient une utilisation simple en France.
- À ceux qui veulent une solution adaptée à des dépenses régulières.
- Aux usagers qui préfèrent une carte lisible plutôt qu’une offre trop sophistiquée.
Ce qu’il faut savoir sur les paiements et les retraits
Paiements en magasin, en ligne et à distance
Avec cette carte, vous pouvez régler vos achats chez les commerçants, sur internet ou à distance selon les conditions prévues. L’utilisation reste pensée pour le quotidien, ce qui facilite les opérations courantes sans changer vos habitudes. En ligne, la carte peut servir pour une commande de 68 euros chez un marchand habituel, tandis qu’en magasin elle s’insère naturellement dans les parcours de paiement les plus classiques. La carte permet aussi de garder une trace simple de chaque opération.
- Payer en magasin chez les commerçants équipés d’un terminal.
- Régler un achat en ligne depuis un site marchand sécurisé.
- Finaliser une opération à distance, selon les paramètres d’usage.
Quand vous validez une commande de livres pour 29,90 euros, le parcours reste familier : saisie de la carte, vérification du code ou d’un contrôle renforcé, puis confirmation. Cette utilisation fluide fait partie des attentes habituelles d’un client de banque au quotidien.
Retraits en France et à l’étranger
Le retrait fait aussi partie des usages essentiels, que ce soit pour retirer de l’espèce près de chez vous ou lors d’un déplacement. En France, la carte donne accès aux distributeurs compatibles, avec un fonctionnement habituel. À l’étranger, le retrait dépend des conditions prévues par l’établissement et des réseaux accessibles. Avant de partir, il reste utile de vérifier les paramètres de la carte pour éviter une opération bloquée au mauvais moment.
- Retirer en France dans les distributeurs compatibles.
- Retirer à l’étranger si la carte est autorisée hors du territoire.
- Vérifier les conditions avant un voyage ou une opération inhabituelle.
| Contexte | Usage possible |
|---|---|
| Magasin | Paiement par carte |
| Internet | Paiement en ligne |
| Distributeur | Retrait d’espèces |
Imaginez un week-end à Lyon : vous payez votre hôtel, puis vous retirez 60 euros pour les petits frais sur place. Ce parcours client illustre bien l’intérêt d’une carte pensée pour les usages simples et répétés.
Plafonds, limites et paramètres à vérifier
Comment lire les plafonds de paiement et de retrait
Avant d’utiliser la carte, il est important de vérifier le plafond de paiement et le plafond de retrait, car ces limites encadrent vos dépenses. Selon votre profil, le montant autorisé peut être standard ou ajusté. C’est un point bancaire à contrôler avant une réservation, un achat important ou un déplacement. Si vous préparez une dépense de 900 euros, mieux vaut vérifier que votre plafond couvre bien l’opération.
- Vérifier le plafond de paiement avant une grosse dépense.
- Contrôler la limite de retrait avant un voyage.
- Adapter le montant autorisé selon vos besoins ponctuels.
- Garder un point de repère sur les paramètres de la carte.
Par exemple, si votre limite de retrait est de 300 euros sur une période donnée, vous ne pourrez pas retirer davantage sans ajustement. Cette règle simple aide à gérer le budget avec clarté.
Quand et pourquoi ajuster les limites de la carte
Il peut être utile d’adapter les limites lorsque vous partez quelques jours, que vous payez un achat exceptionnel ou que vous devez gérer plusieurs dépenses en même temps. L’idée n’est pas de tout changer, mais de vérifier ce qui correspond à votre besoin réel. Avant un déménagement, une réservation ou une période de vacances, prenez le temps de contrôler les paramètres pour éviter un blocage au moment décisif.
Tarifs, frais et logique de facturation
Les principaux frais à connaître avant de souscrire
Comme pour toute carte bancaire, certains frais peuvent exister selon les services associés, les retraits ou les opérations particulières. Le tarif annuel, les frais de tenue de compte et les coûts liés à l’étranger méritent d’être lus avec attention. Une carte peut sembler gratuite à première vue, mais certains frais peuvent être facturer selon l’usage réel. C’est souvent là que se joue la différence entre une offre vraiment adaptée et une offre plus chère.
- Vérifier le tarif annuel de la carte.
- Contrôler les frais de tenue du compte associé.
- Lire les frais éventuels sur certaines opérations à l’étranger.
- Observer les coûts liés aux retraits hors réseau ou hors zone.
| Poste à vérifier | Lecture utile |
|---|---|
| Tarif annuel | Coût de la carte sur 12 mois |
| Tenue de compte | Frais liés à l’espace bancaire |
| Opérations spécifiques | Montants pouvant être facturer |
Si la carte coûte 42 euros par an, le calcul reste simple. Ajoutez 12 euros de frais éventuels de tenue, et vous obtenez un total annuel de 54 euros. Ce type de lecture évite les mauvaises surprises et permet de comparer sans se tromper.
Comment lire la tarification sans se tromper
Pour ne pas payer cher, il faut regarder la tarification dans son ensemble, et pas seulement le prix affiché de la carte. Une carte peut être gratuite dans un cas précis, puis générer des frais dès qu’elle sert à l’étranger ou pour une opération particulière. Le bon réflexe consiste à vérifier chaque ligne du document tarifaire avant de valider une demande, surtout si vous utilisez souvent votre carte hors de France.
Assurances, garanties et sécurité au quotidien
Les protections incluses avec la carte
La carte s’accompagne généralement de protections utiles pour sécuriser vos paiements et certaines situations du quotidien. Selon les conditions prévues, une assurance peut couvrir des incidents liés à l’achat ou au voyage, tandis qu’une garantie peut renforcer la tranquillité d’esprit. Pour un client qui paie un billet de train ou une réservation de 120 euros, ces protections donnent un cadre rassurant. Elles ne remplacent pas la vigilance, mais elles complètent l’usage de la carte.
- Une assurance liée à certaines situations de paiement.
- Une garantie utile en cas d’achat ou de déplacement.
- Une assistance pouvant aider dans une situation imprévue.
- Une sécurité renforcée pour limiter les incidents du quotidien.
Dans un cas concret, si votre valise disparaît pendant un séjour, l’assistance peut orienter vos démarches et vous aider à réagir vite. Ce type de service compte beaucoup quand on veut voyager sans stress inutile.
Les bons réflexes en cas de perte, vol ou fraude
En cas de perte ou de vol, il faut réagir sans attendre pour éviter un usage frauduleux. La première étape consiste à faire opposition, puis à surveiller les opérations suspectes. Gardez aussi un œil sur chaque donnée sensible, comme le numéro de carte ou les accès de connexion, afin d’éviter une fraude plus large. La sécurité repose souvent sur des gestes simples, mais décisifs.
Comment obtenir la carte et finaliser la demande
Les conditions à remplir pour la souscription
Pour obtenir cette carte, il faut généralement remplir une condition d’éligibilité liée à la détention d’un compte ou au profil client. La banque peut demander des justificatifs, vérifier la situation et valider la demande selon ses règles internes. Si vous êtes déjà client, l’accès au service peut être plus direct. L’objectif reste simple : obtenir une carte adaptée à votre usage, sans complexité inutile.
- Détenir un compte compatible avec l’offre.
- Répondre à la condition fixée par la banque.
- Présenter les justificatifs demandés au moment de la demande.
- Vérifier que la carte correspond bien à votre besoin réel.
Dans bien des cas, la proposition arrive après un échange avec un conseiller, surtout si votre situation est déjà connue par l’établissement. Cela permet d’obtenir une réponse plus rapide et plus ciblée.
Les étapes de demande en agence ou en ligne
Vous pouvez obtenir la carte en agence, avec l’aide d’un conseiller, ou passer par l’espace client en ligne lorsque le service est disponible. Le parcours reste généralement simple : consultation de l’offre, validation de la condition, puis finalisation de la demande. Pour un client déjà détenteur d’un compte, la démarche peut être rapide, parfois avec un traitement immédiat selon le dossier et le canal choisi.
Ensuite, la carte est envoyée selon les modalités prévues, puis vous devez l’activer avant de l’utiliser. Cette étape reste essentielle pour sécuriser le premier usage et confirmer que tout fonctionne correctement.
Trouver les bons contacts et comprendre la place de l’offre
Où trouver l’information officielle et le bon interlocuteur
Pour obtenir une réponse fiable, le plus sûr est de passer par les canaux officiels de la banque : agence, site institutionnel, espace client ou service d’assistance. Vous pouvez ainsi joindre le bon interlocuteur, poser une question sur la carte et vérifier une information tarifaire ou pratique. En cas de doute, mieux vaut consulter la page officielle plutôt que de se fier à une source approximative.
- Contacter une agence pour un échange direct avec un conseiller.
- Utiliser l’espace client pour suivre la demande ou une carte.
- Consulter le site de la banque pour les informations officielles.
- Passer par l’assistance si vous avez un besoin urgent.
Si vous habitez en zone urbaine, vous trouverez souvent une agence à proximité ; dans les secteurs plus étendus, le contact à distance reste pratique. L’important est de pouvoir associer le bon service au bon besoin, sans perdre de temps.
La place de la carte dans la gamme de La Banque Postale
La carte s’inscrit dans une gamme complète, où chaque solution répond à un niveau d’usage différent. Elle représente une option classique, rassurante et adaptée au quotidien, ce qui la rend facile à comprendre pour un client qui veut rester dans un cadre bancaire traditionnel. Dans cette logique, la banque peut orienter vers une carte plus complète si le besoin évolue, ou vers cette carte si la simplicité reste prioritaire.
Au fond, tout est une question d’équilibre entre usage, budget et accompagnement. Si vous cherchez une carte claire, un service connu et des repères institutionnels nets, cette offre garde une place logique dans l’univers de la banque.
FAQ – Questions fréquentes sur la carte Visa Classic de La Banque Postale
À quoi sert la carte Visa Classic de La Banque Postale ?
Cette carte sert à payer en magasin, en ligne et à retirer de l’argent selon les conditions prévues par la banque. Elle reste pensée pour un usage courant et simple.
Quels plafonds faut-il vérifier avant d’utiliser la carte ?
Il faut vérifier le plafond de paiement et le plafond de retrait. Ces limites peuvent varier selon votre profil et votre contrat, donc mieux vaut les contrôler avant une dépense importante.
Quels frais peuvent être associés à cette carte bancaire ?
Des frais annuels, des frais de tenue et certains frais à l’étranger peuvent exister. Le plus utile est de lire la grille tarifaire pour savoir ce qui peut être facturer.
Comment obtenir la carte auprès de La Banque Postale ?
Vous pouvez obtenir la carte en agence ou via l’espace client en ligne, selon votre situation. La banque vérifie la condition d’éligibilité avant de valider la demande.
Quelles garanties et assurances sont prévues ?
La carte peut inclure une assurance et une garantie selon les conditions du contrat. Ces protections apportent un complément utile pour certaines opérations ou situations du quotidien.
Où trouver de l’aide en cas de perte ou de vol ?
En cas de perte ou de vol, contactez immédiatement l’assistance de la banque pour faire opposition. C’est le réflexe prioritaire pour protéger votre carte et vos opérations.
Peut-on gérer la carte depuis l’espace client en ligne ?
Oui, l’espace client permet souvent de suivre les paramètres de la carte, de consulter certaines opérations et d’accéder à des services utiles. C’est un bon point de départ pour gérer votre compte à distance.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque